L’assicurazione casa eventi atmosferici protegge l’abitazione dai danni causati da fenomeni meteo violenti, ma non copre tutto automaticamente.
Quando si parla di casa, grandine, vento forte, nubifragi, trombe d’aria e sovraccarico di neve vengono spesso percepiti come eventi “eccezionali” per cui il proprietario si aspetta un rimborso quasi naturale. In realtà, la copertura dipende sempre dalle condizioni previste nel contratto, dai massimali, dalle franchigie, dagli scoperti e soprattutto dalla corretta distinzione tra eventi atmosferici, danni da acqua, eventi catastrofali e calamità naturali.Questo è il primo punto da chiarire: non basta avere una generica assicurazione casa per essere protetti da ogni danno causato dal maltempo. Molte polizze base coprono incendio, responsabilità civile, furto o danni da acqua condotta, ma non sempre includono automaticamente vento, grandine o eventi climatici intensi.
Per questo motivo, chi cerca una polizza casa dovrebbe valutare non solo il prezzo annuale, ma anche il tipo di rischi concreti a cui l’immobile è esposto: zona soggetta a forti temporali, tetto datato, presenza di pannelli solari, giardino, balconi, tende esterne, box, cantina o abitazione in condominio.
Che cosa copre l’assicurazione casa eventi atmosferici?
L’assicurazione casa eventi atmosferici copre in genere i danni materiali e diretti subiti dall’abitazione a causa di fenomeni meteorologici violenti.
Questa è la risposta più semplice, ma va letta con attenzione: “materiali e diretti” significa che il danno deve essere una conseguenza immediata dell’evento atmosferico assicurato.
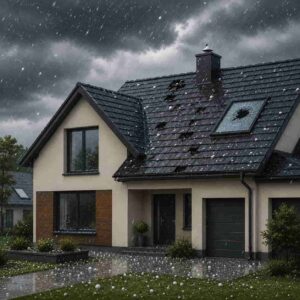
Per esempio, se una grandinata danneggia le tapparelle, rompe un lucernario o compromette una parte del tetto, la garanzia può intervenire entro i limiti previsti dalla polizza. Lo stesso può valere per danni causati da vento forte, uragani, trombe d’aria, bufere o oggetti trascinati dal vento che colpiscono l’immobile.
Alcune compagnie includono anche i danni da bagnamento all’interno dell’abitazione quando l’acqua entra a seguito di rotture provocate dall’evento atmosferico, come una tegola divelta o un serramento danneggiato.
Tuttavia, non bisogna confondere questa garanzia con una copertura illimitata contro qualsiasi infiltrazione. Se l’acqua entra perché il tetto era già deteriorato, perché una finestra è stata lasciata aperta o perché mancava manutenzione, l’indennizzo può essere ridotto o negato.
Il cuore della valutazione, quindi, non è solo “che tempo ha fatto”, ma se l’evento ha avuto intensità sufficiente e se il danno è riconducibile direttamente a quell’evento.
Quali eventi atmosferici sono compresi nella polizza casa?
Gli eventi atmosferici più spesso considerati nelle polizze casa sono:
- grandine;
- vento forte;
- trombe d’aria;
- uragani;
- tempeste;
- bufere;
- sovraccarico di neve.
In alcune formule possono rientrare anche fenomeni collegati, come la caduta di alberi o rami, il crollo di elementi esterni o l’urto di oggetti trasportati dal vento contro il fabbricato.
Il punto critico è che ogni compagnia definisce in modo diverso quali fenomeni sono coperti e con quali condizioni. Alcuni contratti richiedono che l’evento abbia lasciato tracce visibili anche su altri edifici o beni presenti nella zona; altri fanno riferimento a bollettini meteo, testimonianze, fotografie, perizie o documentazione tecnica.
Questo serve a evitare che venga attribuito a un evento atmosferico un danno causato invece da usura, difetti costruttivi o mancata manutenzione.
Chi sottoscrive una polizza dovrebbe quindi leggere con attenzione la sezione “eventi atmosferici” e non limitarsi al nome commerciale della garanzia.
Scopri la copertura più adatta alla tua casa
L’assicurazione casa copre i danni da grandine?
Sì, molte assicurazioni casa con garanzia eventi atmosferici coprono i danni da grandine, ma solo se la grandine rientra tra gli eventi assicurati.
Questa domanda è molto cercata perché la grandine è uno dei fenomeni più visibili e immediatamente collegati a danni concreti: tegole rotte, pannelli fotovoltaici danneggiati, finestre incrinate, tapparelle deformate, lucernari compromessi, tende esterne strappate o coperture rovinate.
Il problema è che non tutti questi elementi sono sempre coperti allo stesso modo. Il fabbricato principale viene spesso trattato diversamente da pertinenze, impianti esterni, verande, serre, tettoie, recinzioni, cancelli, antenne o pannelli solari.
Per esempio, una polizza potrebbe indennizzare il danno al tetto, ma prevedere limiti più bassi per elementi accessori o per beni collocati all’aperto.
Inoltre, se il danno riguarda il contenuto dell’abitazione, come mobili o elettrodomestici, occorre verificare se la copertura comprende anche il contenuto e non solo il fabbricato.
La grandine è un ottimo esempio di errore comune: molti proprietari pensano che “casa assicurata” significhi “tutto ciò che sta dentro e fuori casa è coperto”. Non è così. La polizza va costruita distinguendo fabbricato, contenuto, impianti, pertinenze e accessori esterni.
L’assicurazione casa copre vento forte, temporali e trombe d’aria?
La garanzia eventi atmosferici può coprire vento forte, temporali e trombe d’aria quando questi fenomeni provocano danni diretti all’immobile assicurato.
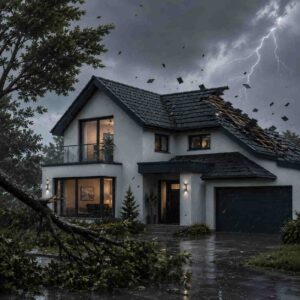
Anche qui la parola decisiva è “diretti”. Se il vento divelle una parte della copertura, rompe un infisso o fa cadere un ramo sull’abitazione, la copertura può intervenire.
Se invece il danno deriva da un problema preesistente, come una struttura già instabile, una copertura non mantenuta o una tenda esterna montata male, la compagnia potrebbe contestare il rimborso.
In alcune polizze il vento deve raggiungere una determinata intensità o deve essere dimostrabile attraverso danni diffusi nella zona.
Questo non significa che il cliente debba diventare un meteorologo, ma che al momento del sinistro è fondamentale raccogliere prove:
- fotografie;
- video;
- segnalazioni locali;
- comunicazioni comunali;
- articoli di cronaca;
- bollettini meteo;
- preventivi di riparazione;
- relazione di un tecnico, se necessario.
Un’altra distinzione importante riguarda i danni causati dalla pioggia durante un temporale. La pioggia di per sé non sempre basta per attivare la garanzia eventi atmosferici: spesso serve che l’acqua sia entrata in casa a seguito di una rottura provocata dal vento o dalla grandine.
Assicurazione casa eventi atmosferici e calamità naturali sono la stessa cosa?
No, eventi atmosferici e calamità naturali non sono sempre la stessa cosa in una polizza casa.
Questa distinzione è fondamentale perché molti utenti inseriscono nello stesso ragionamento grandine, terremoto, alluvione, frana, esondazione e tromba d’aria, ma le compagnie spesso li trattano con garanzie diverse.
Gli eventi atmosferici riguardano di solito fenomeni come vento, grandine, tempeste, bufere e sovraccarico di neve.
Le calamità naturali o eventi catastrofali possono invece comprendere terremoto, alluvione, inondazione, frana o esondazione, ma non sempre sono incluse nella garanzia standard.
Per un’abitazione situata in una zona soggetta a rischio idrogeologico, vicino a corsi d’acqua o in aree dove si verificano allagamenti frequenti, limitarsi alla sola garanzia eventi atmosferici può essere insufficiente.
Il rischio è scoprire dopo il sinistro che il danno causato da un’alluvione non rientra nella copertura acquistata.
Controlla se ti serve anche la polizza catastrofale
Quali danni non sono coperti dalla polizza eventi atmosferici?
Di norma non sono coperti i danni causati da mancata manutenzione, difetti preesistenti, usura, infiltrazioni lente o beni lasciati all’aperto senza protezione.
Questo è il punto che crea più incomprensioni, perché il proprietario tende a ragionare in modo semplice: “c’è stato un temporale, ho avuto un danno, quindi la polizza deve pagare”.
L’assicurazione, invece, ragiona in termini di causa, prova e condizioni contrattuali.
Se un tetto era già compromesso e il temporale ha solo reso evidente un problema esistente, la compagnia può ridurre o escludere l’indennizzo. Lo stesso può accadere per infiltrazioni dovute a guaine deteriorate, grondaie ostruite, serramenti non mantenuti, terrazzi con pendenze errate o crepe già presenti.
Anche mobili da giardino, barbecue, vasi, tende, gazebo, recinzioni, piscine smontabili, antenne, pannelli solari e impianti esterni possono essere soggetti a limiti o esclusioni specifiche.
Elementi da verificare prima di firmare
- massimale per fabbricato e contenuto;
- franchigia o scoperto per ogni sinistro;
- copertura di tetto, infissi, tapparelle e lucernari;
- inclusione di pannelli fotovoltaici o solari;
- copertura per pertinenze, box, cantine e recinzioni;
- esclusioni per beni all’aperto;
- obblighi di manutenzione;
- documenti richiesti in caso di sinistro.
Quanto costa assicurare la casa contro eventi atmosferici?
Il costo di una polizza casa contro eventi atmosferici dipende da valore dell’immobile, zona, caratteristiche costruttive, garanzie scelte e livello di copertura.
Non esiste un prezzo unico valido per tutti, e diffidare dalle risposte troppo generiche è una scelta intelligente.
Una casa indipendente con tetto, giardino, pannelli fotovoltaici e pertinenze esterne ha un’esposizione diversa da un appartamento intermedio in condominio. Anche la località conta: alcune zone sono più soggette a grandinate, vento forte, nevicate intense o fenomeni meteo estremi.
A incidere sono poi massimale, franchigia, scoperto, presenza di garanzie aggiuntive e valore assicurato.
Una polizza economica può sembrare conveniente, ma diventare poco utile se ha massimali bassi o esclusioni pesanti proprio sui danni più probabili.
Il criterio corretto non è chiedersi solo “quanto costa?”, ma “quanto mi costerebbe riparare il danno senza assicurazione?”.
Chiedi una valutazione personalizzata
Come scegliere la migliore assicurazione casa eventi atmosferici?
La migliore assicurazione casa eventi atmosferici è quella che copre i rischi concreti dell’abitazione, non quella con il nome più rassicurante o il premio più basso.
Prima di scegliere, conviene partire da una valutazione pratica:
- com’è fatto l’immobile?
- dove si trova?
- quali eventi si sono verificati negli ultimi anni nella zona?
- ci sono tetti, terrazzi, lucernari, pannelli solari, giardini, alberi, box o recinzioni?
- l’abitazione è nuova o richiede manutenzione?
Queste domande servono a costruire una copertura coerente.
Un errore comune è acquistare una garanzia standard senza verificare se copre davvero gli elementi più esposti. Un altro errore è non aggiornare la polizza dopo lavori importanti, come installazione di fotovoltaico, rifacimento del tetto, ampliamento di pertinenze o acquisto di beni di valore.
Bisogna inoltre confrontare non solo il premio, ma anche massimali, franchigie, scoperti, esclusioni, tempi di denuncia, modalità di perizia e documentazione richiesta.
Cosa fare dopo un danno causato da eventi atmosferici?
Dopo un danno da eventi atmosferici bisogna mettere in sicurezza l’abitazione, documentare tutto e denunciare il sinistro nei tempi previsti dalla polizza.
Il primo passo non è discutere con la compagnia, ma evitare l’aggravamento del danno: coprire provvisoriamente una rottura, chiudere un’apertura, far intervenire un tecnico se c’è rischio per persone o cose.
Subito dopo occorre raccogliere prove. Fotografie e video devono mostrare sia il danno sia il contesto: tegole rotte, infissi danneggiati, acqua entrata, grandine accumulata, rami caduti, elementi spostati dal vento.
È utile conservare preventivi, fatture, relazioni tecniche e comunicazioni con amministratore di condominio, vigili del fuoco o Comune, se coinvolti.
Prima di buttare materiali danneggiati, conviene attendere indicazioni dalla compagnia o dal perito, salvo necessità urgenti di sicurezza.
La denuncia deve essere precisa, con data, ora, descrizione dell’evento e danni riscontrati.
Proteggere la casa dal meteo estremo: la scelta più prudente
Proteggere la casa dagli eventi atmosferici significa trasformare un rischio imprevedibile in una spesa sostenibile e programmata.
Il meteo estremo non è più percepito come un’eventualità rara: grandinate intense, temporali violenti, vento forte e danni improvvisi alle abitazioni sono sempre più presenti nella quotidianità dei proprietari.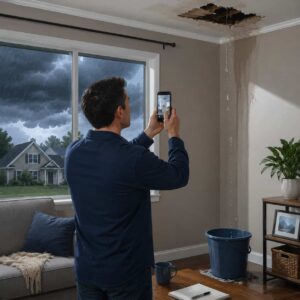
Tuttavia, assicurarsi non significa comprare una copertura qualsiasi. Significa conoscere i punti deboli della propria casa, leggere bene le condizioni, chiedere chiarimenti e costruire una protezione proporzionata al valore dell’immobile.
Una polizza casa eventi atmosferici può essere molto utile, ma solo se viene scelta con lucidità.
Il punto cieco più frequente è pensare che l’assicurazione intervenga sempre quando c’è maltempo. In realtà, interviene quando il contratto prevede quell’evento, quel bene danneggiato e quella causa specifica.
Per questo una consulenza personalizzata può fare la differenza tra una polizza formalmente presente e una copertura davvero efficace.
Per chi possiede una casa, soprattutto se indipendente, esposta o dotata di elementi esterni, valutare questa garanzia non è una spesa superflua: è una forma di protezione patrimoniale.